传音控股赴港上市集资5亿美元 10月15... Features
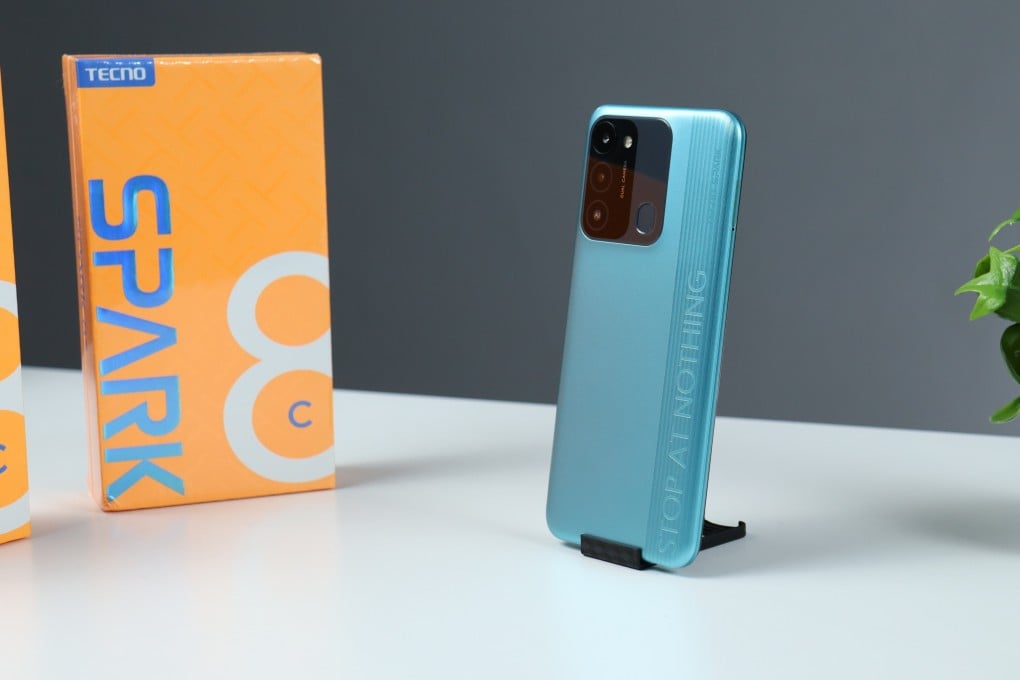
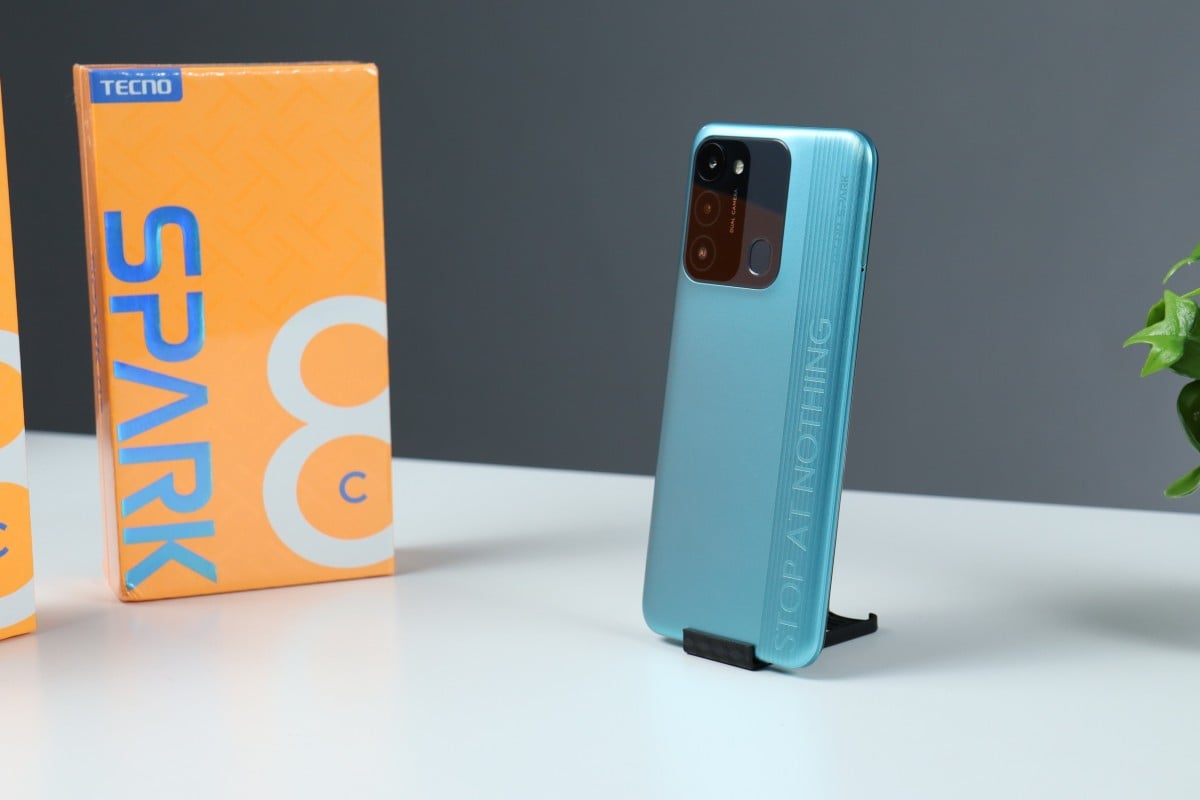
据南华早报2026年10月6日报道,深圳传音控股(Transsion Holdings)计划于10月7日启动香港公开招股,目标集资5亿美元,预计10月15日在港交所挂牌交易。这家已在上交所上市、市值约620亿元人民币的智能手机制造商,旗下拥有Tecno、Infinix和iTel三大品牌,2025年在非洲市场占据53%的份额,销量超过9100万部。此次港股上市是其全球化战略的关键一步,也标志着中国科技企业赴港二次上市的新浪潮。
票房数据传音控股的非洲崛起之路
传音控股成立于2013年,总部位于深圳,最初瞄准非洲市场对高性价比智能手机的需求。通过深度本地化策略——包括针对深肤色优化的拍照算法、多卡双待功能以及超长续航电池——传音迅速成为非洲消费者的首选品牌。据公司年报披露,2025年传音在非洲手机市场(含功能机)的占有率高达53%,远超三星、小米等竞争对手。其中,Tecno品牌定位中高端,Infinix主打年轻潮流,iTel则覆盖低端功能机市场,形成差异化矩阵。
票房预测港股上市细节:集资额减半,时间表明确
根据中国证监会批准文件,传音控股本次拟发行不超过1.32亿股境外普通股,全部为H股。招股期为10月7日至12日,预计10月15日正式上市。值得注意的是,此次集资目标5亿美元仅为去年传音首次传出的集资额(约10亿美元)的一半。知情人士透露,这反映了当前港股市场对科技股估值偏保守的现实,同时也体现了传音管理层对发行规模的务实调整。中信证券担任本次上市的主承销商。
票房破亿二次上市的战略考量:打通国际资本通道
传音控股早在2020年便在上交所科创板上市,此次赴港二次上市旨在接触国际投资者,提升品牌全球影响力。香港作为亚洲金融中心,拥有更成熟的境外资本环境,传音可通过港股平台为未来在拉美、东南亚等新兴市场的扩张储备资金。传音控股在招股文件中表示:“香港上市将帮助我们吸引更多元的股东基础,并加快我们在非洲以外市场的布局。” 市场分析师李明指出:“传音在非洲的成功难以复制,但港股上市能为其带来估值重估的机会。”
传音旗下品牌与市场份额对比
以下表格展示了传音三大品牌在非洲市场的定位及2025年的出货量占比(数据来源:传音控股年报):
| 品牌 | 目标用户 | 2025年出货量(百万部) | 非洲市场份额占比 |
|---|
| ------ | ---------- | ---------------------- | ------------------ |
|---|
| Tecno | 中高端 | 38.2 | 22% |
|---|
| Infinix | 年轻潮流 | 27.3 | 16% |
|---|
| iTel | 低端功能机 | 25.7 | 15% |
|---|
| 其他(含ODM) | - | - | 合计53% |
|---|
传音面临的挑战与竞争
尽管传音在非洲稳坐头把交椅,但竞争压力日益加剧。小米、OPPO、vivo等中国厂商纷纷加码非洲市场,推出低价机型并加强渠道建设。据路透社2026年第三季度报道,小米在非洲智能手机出货量同比增长超过40%。同时,非洲本土品牌如Mara Phones也试图分一杯羹。此外,传音在非洲的功能机市场仍占主导,但智能手机渗透率上升(从2020年的45%升至2025年的68%)可能加速功能机业务的萎缩。传音控股CEO在分析师电话会议上强调:“我们会通过持续创新和本地化研发来巩固护城河,非洲只是起点。”
FAQ:传音控股香港上市常见疑问
Q1: 传音控股已经在上海上市,为何还要来香港二次上市?
A1: 二次上市有助于传音吸引国际投资者,提升在全球资本市场的知名度。香港市场对外资更友好,且允许企业以港币计价交易,便于未来在海外并购和投资。此外,港股上市可为传音的国际化战略提供更便捷的融资渠道,尤其是应对在拉美、中东等地区的扩张需求。
Q2: 此次集资额减半至5亿美元,是否说明市场不看好传音?
A2: 并非如此。集资规模压缩更多是市场化选择。当前港股科技板块估值承压,传音管理层选择低于此前预期的融资额,既能降低发行难度,又能减少对现有股东稀释。从投资者角度看,5亿美元规模更为适中,上市后二级市场压力也更小。传音母公司现金流稳健,此次上市更多是战略平台布局而非缺钱。
展望:传音的下一站
传音控股的香港IPO不仅是一次资本运作,更是其从“非洲之王”向全球新兴市场领军者转型的关键跳板。随着5G和移动支付在非洲的普及,传音在金融科技、内容服务等生态链上的延伸空间巨大。若能成功上市,传音将成为继小米之后又一家在港股上市的中国手机巨头,为投资者提供参与非洲数字经济增长的稀缺标的。
(本文综合南华早报、路透社、中国证监会公开文件及传音控股年报信息)