最新调查显示:Z世代跃居艺术品市场最大买... Features
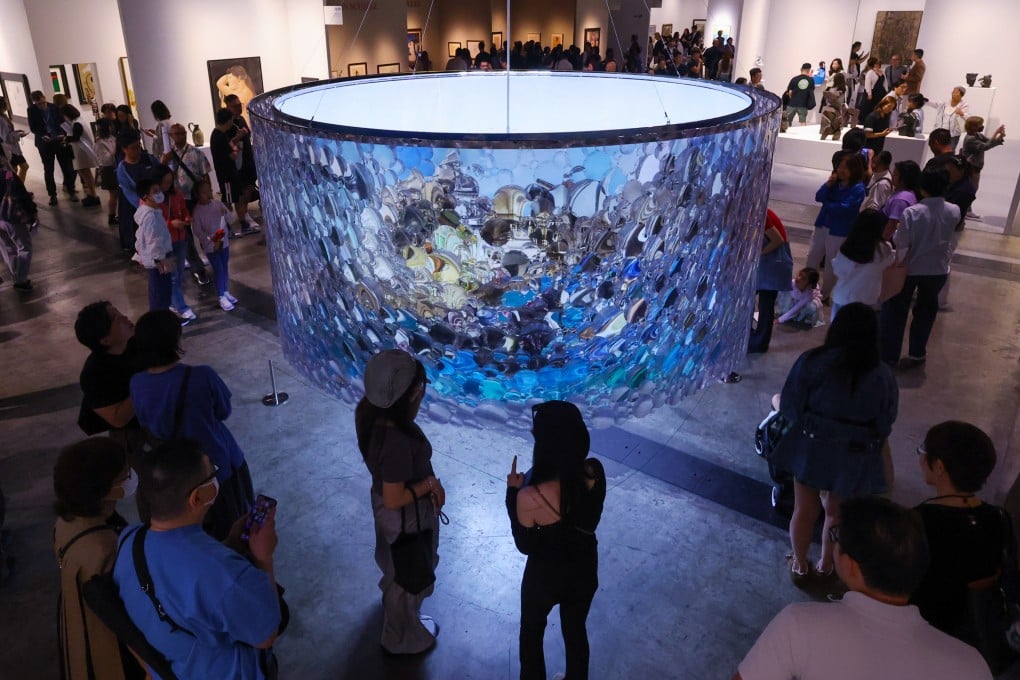
艺术品市场在2025年重新站上增长轨道。据南华早报10月10日报道,巴塞尔艺术展与瑞银集团联合发布的《2026年全球收藏调查》显示,Z世代高净值收藏家已超越年长世代,成为艺术品市场消费力最强的群体,其平均精品艺术支出达到前辈的两倍以上,推动全球艺术销售额回升至596亿美元,终结连续两年下滑。
明星宝宝Z世代登顶:平均艺术支出是前辈的两倍
巴塞尔艺术展与瑞银集团本周早些时候发布的《2026年全球收藏调查》显示,Z世代高净值收藏家已成为艺术品市场消费力最强的群体。报告将高净值收藏家定义为可投资资产超过100万美元、过去两年内至少完成一次艺术品购买的个体。
明星街拍“Z世代收藏家的平均精品艺术支出,是年长收藏家的两倍以上。”报告撰写人、艺术经济学创始人克莱尔·麦克安德鲁在报告中写道。她将其归因于数字原生代的独特行为模式:他们更早接触艺术,更愿意为当代与数字艺术买单,也更习惯在线渠道完成交易。
机场街拍值得注意的是,Z世代并非只购买入门级作品。报告显示,这一群体的单件作品成交价中位数高于千禧一代,且重复购买率显著更高。
全球市场重回增长:销售额上升4%至596亿美元
据南华早报报道,2025年全球艺术销售额同比增长4%,达到596亿美元,结束了2023年和2024年连续两年收缩的局面。在此之前,高利率、地缘政治不确定性和中国需求的低迷曾令市场持续承压。
数据对比来看:2022年全球艺术市场曾创下约678亿美元的峰值;2024年跌至575亿美元左右。此次反弹主要由高端市场与年轻买家共同拉动。美国仍是全球最大艺术市场,英国次之;亚太地区销售额占比稳定在约20%。
报告指出,增长并非全线开花。价格在5万美元至50万美元之间的中端市场仍显疲软,头部拍卖与私人洽购才是本轮复苏的主引擎。
中国大陆与香港:枢纽地位持续强化
报告还特别强调,中国大陆与香港在艺术市场复苏中持续扮演关键角色。据南华早报报道,大陆买家在多价位区间的参与度均明显回升,香港则凭借免税制度、成熟物流与国际画廊聚集效应,继续充当亚洲艺术贸易的中心节点。
“香港的枢纽地位没有因全球贸易摩擦而削弱。”瑞银全球财富管理首席投资官阿德里安·祖尔彻在报告发布会上表示,“它正在成为连接中国内地新富阶层与全球艺术市场的转换器。”
独立艺术顾问机构分析师也确认了这一判断:中国内地年轻藏家对当代水墨和新锐装置兴趣浓厚,香港拍卖行则频创现当代艺术成交纪录,两地互补令大中华区权重继续上升。
代际收藏行为正在洗牌:数据对比
从消费行为来看,代际差异已十分清晰。根据报告数据,Z世代收藏家在平均支出上遥遥领先,但在购买偏好与渠道选择上与前辈截然不同。
| 群体 | 平均精品艺术支出 | 偏好作品 | 主要渠道 |
|---|
| --- | --- | --- | --- |
|---|
| Z世代(约18至29岁) | 年长收藏家2倍以上 | 当代艺术、数字艺术 | 画廊、在线平台 |
|---|
| 千禧一代 | 稳步上升 | 现当代艺术 | 拍卖行、博览会 |
|---|
| 婴儿潮一代及更年长 | 明显回落 | 现代艺术、古董 | 传统拍卖、私人洽购 |
|---|
值得强调的是,Z世代目前在整体高净值收藏家人数中的占比仅为9%。这意味着其市场影响力在未来十年会成倍放大——报告预测,到2031年,这一比例将升至18%左右。届时,表格中所呈现的行为差异,将直接决定整个市场的供给方向。
财富逻辑之变:艺术品成为身份资产
对Z世代高净值人士而言,艺术品早已不是“墙上的装饰”。报告数据显示,相当比例的Z世代买家将艺术品视为投资组合的一部分,购买时会同时考量流动性、策展价值与转售潜力。
“年轻人把购买艺术品看成一种自我定义,而非简单消费。”独立艺术顾问机构分析师在回应报告时说。这种心态转变,令艺术品市场与财富管理的连接空前紧密。瑞银私人银行客户的与艺术相关资产咨询量在2025年同比增长了18%。
这与婴儿潮世代形成鲜明对比:后者往往先积累财富、再进入收藏;Z世代则是“边收藏、边增值”,将审美判断直接嵌入资产配置。
专家视角:反弹能持续多久?
尽管增长数字令人振奋,多名分析师仍提示风险:利率尚处高位,中端市场没有完全恢复,而中国大陆的结构性需求仍需观察。麦克安德鲁在报告中指出,高端市场的相对稳健主要依赖“少而贵”的头部交易支撑。
“如果利率不降,中端市场的恢复会非常缓慢。”她补充道。祖尔彻则相对乐观:“年轻买家的入场不是短期行为,而是一代人财富观的迁移。”
综合各方预期,未来两年全球艺术品市场大概率呈“头部强、腰部弱”的缓和复苏曲线,而非V型反转。
常见问题
Q1:Z世代收藏家的高支出会推高艺术品价格吗?
A1: 短期内影响有限。Z世代目前仅占全球高净值收藏家人数的9%,但其平均支出已达年长群体的两倍以上。随着这一占比预计在2031年升至18%,他们对当代艺术和数字艺术的需求将显著重塑中端市场的定价结构。
Q2:2025年的市场回温会持续吗?
A2: 多数分析师认为反弹具有韧性,但并非均衡复苏。美国市场的韧性和年轻买家的入场是主要支撑;中国内地需求回升也贡献了增量。风险集中在持续高企的利率和尚未走出低谷的中端市场,预计2026年至2027年将呈现缓慢分化的复苏格局。
Z世代带着数字时代的审美与财富逻辑走上拍场,中国大陆与香港则在需求与交易两端同时巩固枢纽地位。全球艺术品市场以596亿美元的年销售额重新起步,下一个周期要看年轻人带来的结构性增长,能否真正改变整个行业的游戏规则。