香港开发商内地转向商业地产:住宅萎缩下的... Features
根据南华早报2026年10月25日的报道,在内地住宅市场持续低迷的背景下,香港主要地产开发商正加速将投资从住宅项目转向商业资产,包括酒店、写字楼和购物中心。这场战略转型背后,是内地楼市长期调整、住宅销售锐减以及投资机会匮乏的残酷现实。九龙仓集团主席吴天海直言:“过去几年,当我们从项目中回收资金后,在内地真的没有找到多少好机会。”
明星度假住宅市场持续低迷,开发商被迫调整
南华早报的报道指出,内地房地产市场自2021年恒大危机以来持续承压,2026年住宅销售额预计较峰值下降超过40%。对于香港开发商而言,内地住宅开发曾是重要的利润增长点,但如今这一模式难以为继。吴天海在2026年8月的中期业绩发布会上表示,九龙仓在内地“已大幅减少住宅土地投资”,转而将现金流用于现有项目收尾和债务偿还。惠誉评级在2026年9月的一份报告中证实,香港主要开发商在内地的住宅土地收购额同比下降了约65%,其中恒基兆业和新世界发展的缩减幅度最为显著。
明星晒娃商业地产成为转型新焦点
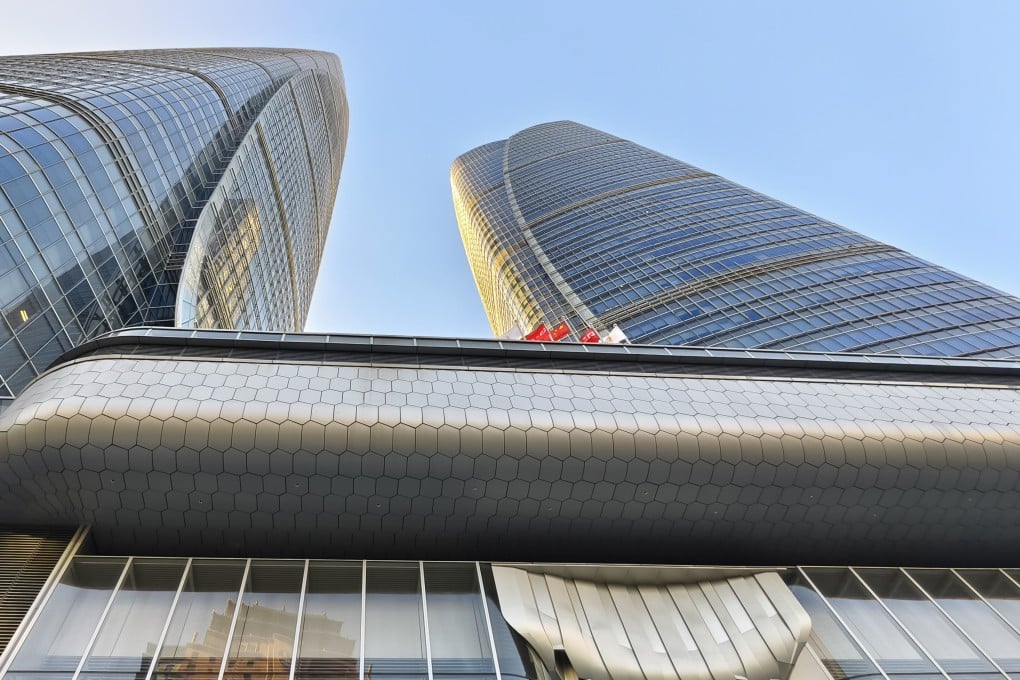
面对住宅市场的萎缩,香港开发商纷纷将目光投向商业地产领域。恒隆地产董事长陈启宗在2026年10月接受彭博社采访时表示:“集团未来将专注于中国内地的高端商场业务,暂缓住宅项目收购。商业资产的租金收入能提供稳定的现金流,这是应对周期波动的有效方式。” 恒隆地产目前在内地运营着9个高端商场,2026年上半年租金收入同比增长8.2%,占集团总收入的比例升至约70%。同样,新鸿基地产在上海徐家汇中心(ITC)项目投资超过500亿元人民币,其中商业和酒店部分占比高达60%。
明星育儿从“买地建房”到“运营收租”的模式转变
这一轮转型的核心理念是从一次性销售收入转向持续性运营收入。仲量联行大中华区研究总监陈霭宁指出:“香港开发商正在复制他们在香港的成功经验——通过持有优质商业资产获取长期租金收益。这种模式在内地一二线城市的核心地段尤为可行。” 例如,恒基兆业在江苏南京的项目中,计划将40%的面积用于自持商业和办公,而非全部出售。新世界发展则在杭州打造了K11艺术购物中心,强调运营能力和品牌溢价。
主要香港开发商内地战略对比表
| 开发商 | 住宅项目收缩幅度 (2024-2026) | 商业资产占比目标 | 最新动作 |
|---|
| --- | --- | --- | --- |
|---|
| 九龙仓集团 | 减少约70% | 计划提升至55% | 出售武汉、长沙住宅尾盘,聚焦成都IFS |
|---|
| 恒隆地产 | 暂停住宅收购 | 已超70% | 上海恒隆广场扩建、无锡项目开业 |
|---|
| 新世界发展 | 减少约60% | 目标50% | 杭州K11开业,广州周大福金融中心运营 |
|---|
| 恒基兆业 | 减少约50% | 目标45% | 北京环球金融中心扩租,南京项目转向自持 |
|---|
| 新鸿基地产 | 减少约40% | 维持60% | 上海ITC商场2026年三季度开业 |
|---|
数据来源:各公司2026年中期报告、惠誉评级分析。
酒店和商业综合体成新宠
除了传统的商场和写字楼,酒店也成为香港开发商的新投资方向。兰桂坊集团主席盛智文(Allan Zeman)此前表示,集团正与内地合作伙伴在成都和上海开发新的娱乐综合体,其中酒店占比超过30%。他还透露:“我们看好中国中产阶级的消费升级,酒店和餐饮是未来十年增长最快的板块。” 2025年,香港开发商在内地酒店投资额达到创纪录的280亿元人民币,是2023年的两倍。其中,九龙仓旗下的马哥孛罗酒店品牌在上海浦东新开了第三家分店。
挑战犹存:供应过剩与回报压力
尽管转型方向明确,但内地商业地产市场同样面临挑战。戴德梁行报告显示,2026年一线城市甲级写字楼空置率平均高达18%,上海核心商圈空置率一度突破20%。购物中心同质化竞争激烈,租金增长乏力。为了应对这些挑战,香港开发商开始强调“精细化运营”和“内容创新”。例如,恒隆地产在沈阳项目引入沉浸式体验业态,而新鸿基地产则在上海ITC推出“科技+商业”概念。
未来展望:聚焦核心城市与可持续发展
展望未来,香港开发商在内地的策略将更加聚焦于一线和强二线城市的核心地段。克而瑞研究中心预计,到2028年,香港开发商在内地的商业资产投资占比将从目前的35%升至50%以上。这场转型不仅关乎资产配置,更考验开发商的运营能力和长期资本管理。正如吴天海所言:“我们需要找到能产生稳定回报的资产,而不是追求短期土地增值。”
FAQ
Q1: 为什么香港开发商要从内地住宅市场转向商业地产?
A1: 主要原因有两点:一是内地住宅市场自2021年以来持续下行,住宅销售额大幅下降,土地投资回报率低;二是商业地产(如购物中心、写字楼、酒店)能提供稳定的租金收入和长期现金流,更适合当前经济周期中的保值需求。多家开发商的高管(如吴天海、陈启宗)均表示,内地住宅市场缺乏吸引力,而商业资产则提供了更可持续的增长模式。
Q2: 香港开发商转向商业地产后,面临哪些主要风险?
A2: 主要风险包括:一线城市商业地产供应过剩,写字楼空置率高企;电商冲击导致部分传统商场客流下滑;以及经济增速放缓可能影响消费能力。此外,商业地产的运营门槛较高,需要开发商具备强大的招商和管理能力。不过,专注核心地段和差异化体验的开发商(如恒隆、新鸿基)仍能保持较好的租金增长。
结尾:香港开发商在内地市场从“高周转住宅”转向“长期持有商业”,本质上是应对中国房地产周期变化的理性调整。这一战略能否成功,取决于内地消费市场的复苏节奏以及开发商自身的运营功底。


